
Finansal Danışmanlık Seçerken Dikkat Edilmesi Gerekenler
Finansal danışmanlık seçerken dikkat edilmesi gerekenler; kurumun yasal yetkinliği, şeffaf ücret politikası ve sunduğu gerçekçi analizlerdir. Güvenilir bir danışman, imkansız vaatler yerine mevcut mali tablonuzu temel alan somut bir yol haritası çizmelidir. Başarı hikayelerini verilerle kanıtlayan ve dürüst iletişim kuran uzmanları tercih etmek, sürdürülebilir finansal sağlık için en kritik adımdır.
Günümüzde finansal piyasalar oldukça karmaşık bir yapıya bürünmüş durumdadır. Bireylerin ve işletmelerin bu karmaşa içinde doğru yolu bulmaları için bir 'finansal pusula'ya ihtiyaçları vardır. Rota Kredi gibi platformlar, sadece kredi karşılaştırması yapmanın ötesine geçerek kullanıcıların finansal sağlıklarını analiz eder. Doğru bir finansal danışmanlık seçerken dikkat edilmesi gerekenler konusunda bilinçli olmak, hem maddi kayıpların önüne geçer hem de kredi onay ihtimalinizi bilimsel yöntemlerle artırır. 2026 ekonomi vizyonunda, veri odaklı analizler ve kişiselleştirilmiş finansal stratejiler başarının anahtarıdır.
Finansal huzura ulaşmak için atılan her adımda, seçtiğiniz rehberin uzmanlığı büyük önem taşır. Yanlış yönlendirmeler, zaten sıkıntıda olan bir bütçeyi daha da içinden çıkılmaz bir hale getirebilir. Bu nedenle, danışmanlık hizmeti almadan önce firmanın sektördeki konumunu, kullanıcı yorumlarını ve sunduğu teknolojik altyapıyı titizlikle incelemelisiniz. Özellikle kredi notu düşük olan bireyler için sunulan iyileştirme programlarının gerçekçi temellere dayanıp dayanmadığı sorgulanmalıdır. Unutmayın ki finansal başarı bir varış noktası değil, doğru adımlarla yönetilmesi gereken bir yolculuktur.
Güvenilir Finansal Danışmanlık Nedir?
Güvenilir finansal danışmanlık, bireylerin veya kurumların mali hedeflerine ulaşmaları için tarafsız, etik ve veri temelli rehberlik sunan profesyonel bir hizmettir. 2026 yılında bu hizmet, geleneksel bankacılık anlayışının ötesine geçerek yapay zeka destekli analizlerle birleşmiştir. Güvenilir bir danışman, müşterisinin gelir-gider dengesini, mevcut borç yükünü ve kredi sicilini bir bütün olarak ele alır. Bu süreçte en önemli unsur, danışmanın müşteriye karşı tamamen dürüst olması ve gerçekleşmesi mümkün olmayan sonuçlar için umut tacirliği yapmamasıdır.
Bir finansal danışmanın güvenilirliğini belirleyen temel kriterlerden biri de yasal düzenlemelere olan uyumudur. Türkiye'de finansal hizmetler sunan kurumların belirli standartlara ve denetimlere tabi olması gerekir. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından belirlenen çerçeveler, tüketicilerin korunması adına kritik öneme sahiptir. Güvenilir bir danışmanlık firması, sunduğu hizmetlerin sınırlarını net bir şekilde çizer ve müşterisine imzalatılan sözleşmelerde tüm detayları açıkça belirtir. Bu şeffaflık, uzun vadeli bir güven ilişkisinin temelini oluşturur.
Ayrıca, güvenilir bir danışmanlık süreci sadece sorunları çözmeye odaklanmaz, aynı zamanda müşterinin finansal okuryazarlığını artırmayı hedefler. Müşteriye neden kredi alamadığı, kredi notunun neden düştüğü ve gelecekte benzer sorunları yaşamamak için neler yapması gerektiği detaylıca anlatılır. Bu eğitimsel yaklaşım, bireyin kendi mali geleceğini daha sağlam temeller üzerine inşa etmesini sağlar. 2026'da finansal danışmanlık, sadece bir kriz yönetimi aracı değil, aynı zamanda bir refah artırma stratejisi olarak konumlanmaktadır.
Kredi Danışmanlığı Alırken Nelere Bakılmalı?
Kredi danışmanlığı alırken dikkat edilmesi gereken en önemli husus, firmanın sunduğu analiz araçlarının derinliğidir. Sadece 'kredi çıkarılır' gibi sığ vaatlerle hareket eden yapılardan uzak durulmalıdır. Gerçek bir danışmanlık hizmeti, kapsamlı bir kredi güven raporu ile başlar. Bu rapor, bankaların sizi nasıl gördüğünü anlamanızı sağlar. 2026 teknolojileri sayesinde, artık saniyeler içinde binlerce veri noktası analiz edilerek kredi onay ihtimaliniz hesaplanabilmektedir. Bu teknolojik altyapıya sahip firmalar, size en uygun kredi ürününü bulma konusunda çok daha başarılıdır.
İkinci olarak, firmanın uzman kadrosunun deneyimi sorgulanmalıdır. Finans sektörü sürekli değişen regülasyonlara ve faiz politikalarına sahiptir. Bu nedenle, danışmanların güncel ekonomik gelişmeleri takip eden, bankacılık prosedürlerine hakim uzmanlar olması gerekir. finansal danışmanlık seçerken dikkat edilmesi gerekenler arasında, danışmanların geçmişte benzer profildeki kullanıcılara nasıl çözümler sunduğu da yer alır. Başarı hikayeleri ve referanslar, firmanın yetkinliği hakkında size en somut bilgiyi verecektir.
Ücretlendirme modeli de bir diğer kritik noktadır. Güvenilir firmalar, sundukları hizmetin karşılığını net bir şekilde tanımlar. Gizli masraflar, süreç sonunda ortaya çıkan beklenmedik ödemeler veya 'ön ödeme yapmazsanız işlem başlatmayız' gibi dayatmalar ciddi birer risk sinyalidir. Profesyonel bir danışmanlık firması, müşterisine sağladığı katma değeri önceden açıklar ve ödeme planını bu değer üzerinden kurgular. Bu yaklaşım, hem danışmanın hem de müşterinin aynı hedefe odaklanmasını sağlar.
Dolandırıcılık Belirtileri Nasıl Anlaşılır?
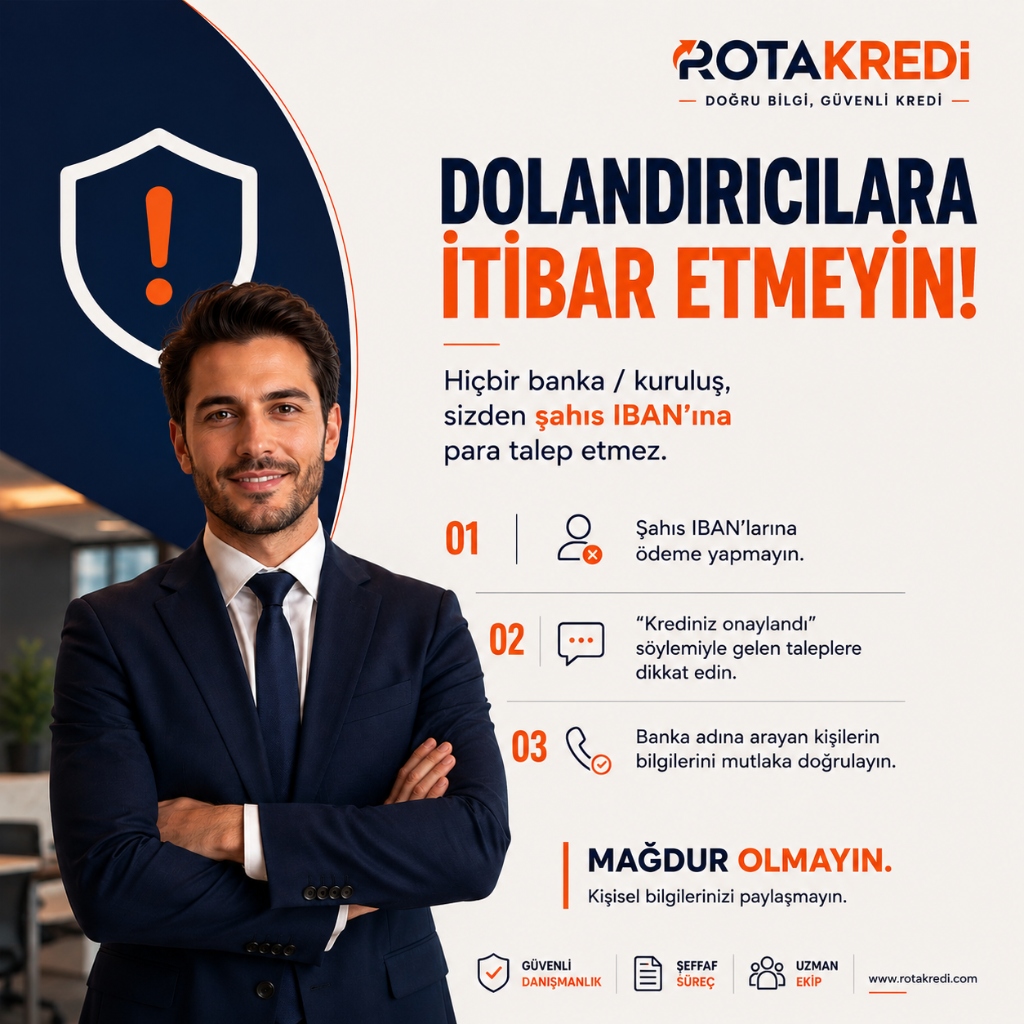
Finansal danışmanlık sektöründe maalesef kötü niyetli kişilerle karşılaşmak mümkündür. Dolandırıcılık belirtilerini anlamanın en kolay yolu, 'garanti' kelimesine dikkat etmektir. Hiçbir yasal finansal danışman, bankanın kredi onay sürecine doğrudan müdahale edemez veya %100 kredi onayı garantisi veremez. Eğer bir kişi veya kurum, siciliniz ne olursa olsun kesin kredi çıkaracağını iddia ediyorsa, bu durum büyük bir kırmızı bayraktır. 2026 yılında bankalar, kredi kararlarını tamamen objektif algoritmalar ve risk modelleri üzerinden vermektedir.
Bir diğer belirti ise resmi olmayan iletişim kanallarının kullanılmasıdır. Kurumsal bir finansal danışmanlık firması, resmi bir web sitesine, sabit bir ofis adresine ve kurumsal e-posta adreslerine sahiptir. Sadece sosyal medya üzerinden veya kişisel mesajlaşma uygulamaları aracılığıyla hizmet pazarlayan, ödemeleri şahıs hesaplarına isteyen yapılardan kaçınmalısınız. Rota Kredi gibi kurumsal platformlar, tüm süreçlerini şeffaf ve izlenebilir bir şekilde yürütür, bu da kullanıcı güvenliğini en üst düzeye çıkarır.
Ayrıca, sizden banka şifrelerinizi, internet bankacılığı giriş bilgilerinizi veya kredi kartı CVV kodunuzu isteyen kişilere asla itibar etmeyin. Profesyonel bir finansal danışmanlık hizmetinde, danışman sizin adınıza işlem yapmaz; size hangi işlemi, nasıl yapmanız gerektiği konusunda rehberlik eder. Kişisel verilerin korunması kanunu (KVKK) kapsamında, verilerinizin nasıl işlendiğini ve korunduğunu açıklamayan kurumlarla çalışmak, kimlik hırsızlığı riskini de beraberinde getirir. Güvenliğiniz için her zaman kurumsal ve bilinen markaları tercih edin.
Finansal Profil Analizi Neden Önemlidir?
Finansal profil analizi, bir bireyin veya işletmenin tüm mali geçmişinin ve mevcut durumunun röntgenini çekmek gibidir. Bu analiz olmadan yapılan hiçbir finansal planlama başarıya ulaşamaz. 2026'da finansal profil analizi; sadece borç miktarını değil, harcama alışkanlıklarını, varlık dağılımını ve gelecekteki nakit akışı potansiyelini de kapsar. Bu derinlikteki bir analiz, size neden kredi çıkmadığını veya neden borç sarmalından kurtulamadığınızı net bir şekilde gösterir. Sorunun kaynağını bilmeden çözüm üretmek imkansızdır.
Doğru bir analiz, size özel bir 'finansal skor' üretir. Bu skor, sadece Kredi Kayıt Bürosu (KKB) notundan ibaret değildir; bankaların içsel derecelendirme sistemlerine benzer bir mantıkla çalışır. Analiz sonucunda, hangi bankanın sizin profilinize daha uygun olduğu, hangi kredi türünün maliyetinin sizin için daha düşük olacağı belirlenir. Bu sayede, rastgele yapılan kredi başvurularının neden olduğu 'not düşüşü' riskinden kurtulmuş olursunuz. Her reddedilen başvuru, kredi notunuzu olumsuz etkiler; analiz ise bu riski minimize eder.
Ayrıca finansal profil analizi, borç yapılandırma süreçlerinde de hayati rol oynar. Hangi borcun önce kapatılması gerektiği, hangi kredilerin tek bir çatıda toplanabileceği bu analiz sayesinde ortaya çıkar. 2026 ekonomi koşullarında faiz oranlarının değişkenliği göz önüne alındığında, doğru zamanda doğru hamleyi yapmak binlerce lira tasarruf etmenizi sağlayabilir. Profesyonel bir analiz, size sadece bugünü değil, gelecek 12-24 aylık mali projeksiyonunuzu da sunarak sürdürülebilir bir finansal sağlık vaat eder.
Borç Yapılandırma Süreci Ne Kadar Sürer?
Borç yapılandırma süreci, başvurulan kurumun hızına, borçların karmaşıklığına ve bankaların güncel politikalarına bağlı olarak değişiklik gösterir. Genel bir ifadeyle, ön analiz ve strateji belirleme aşaması genellikle 1 ila 3 iş günü sürer. Bu aşamada tüm borçlar listelenir, faiz oranları karşılaştırılır ve en uygun yapılandırma modeli seçilir. 2026 yılında dijital entegrasyonlar sayesinde bu süreçler geçmişe oranla çok daha hızlı ilerlemektedir. Ancak, her bankanın onay süreci farklılık gösterebilir.
Banka görüşmeleri ve onay süreci ise genellikle 1 ila 3 hafta arasında tamamlanır. Eğer borçlar birden fazla bankaya yayılmışsa ve 'borç kapatma kredisi' ile tüm borçların tek bir bankada toplanması hedefleniyorsa, bankalar arası virman ve kapama işlemleri süreyi biraz daha uzatabilir. Çoğu vakada, profesyonel bir danışmanlık desteği alındığında işlemlerin daha düzenli ve hızlı ilerlediği görülmektedir. Danışmanlar, hangi bankanın yapılandırmaya daha sıcak baktığını bildikleri için zaman kaybını önlerler.
Sürecin tamamlanması, sadece kredinin onaylanması değil, aynı zamanda eski borçların sistemden silinmesi ve yeni ödeme planının aktif hale gelmesini de kapsar. Bu son aşama ile birlikte toplam süre 30 günü bulabilir. Önemli olan, bu süre zarfında mevcut ödemelerin aksatılmaması ve bankalarla olan iletişimin koparılmamasıdır. Yapılandırma süreci sabır gerektiren bir yolculuktur ancak doğru yönetildiğinde finansal özgürlüğe giden en kısa yoldur. Resmi kaynaklardan güncel süreleri ve şartları doğrulamak her zaman en sağlıklı yaklaşımdır.
Kredi Notu Yükseltme Programları İşe Yarar mı?
Kredi notu yükseltme programları, doğru uygulandığında ve gerçekçi bir takvime yayıldığında kesinlikle işe yarar. Ancak bu, bir gecede gerçekleşecek bir mucize değildir. Kredi notu, geçmiş 12-24 aylık finansal davranışlarınızın bir yansımasıdır. 2026 algoritma modellerinde, ödeme düzeni kadar kredi kullanım yoğunluğu ve limit doluluk oranları da büyük önem taşır. Bir programın başarılı olması için, danışmanın size hangi borcu ne zaman ödemeniz gerektiğini ve kredi kartı limitlerinizi nasıl yönetmeniz gerektiğini bilimsel verilerle anlatması gerekir.
Bu programların temel amacı, bankaların risk algısını sizin lehine çevirmektir. Örneğin, küçük tutarlı ama düzenli ödemeler yapmak, büyük bir borcu tek seferde kapatmaktan bazen daha etkili olabilir. Kredi notu yükseltme programları, size bu tür stratejik hamleleri öğretir. Ayrıca, kredi sicilindeki hatalı kayıtların düzeltilmesi (itiraz süreçleri) de bu programların bir parçasıdır. Çoğu kullanıcı, sicilindeki küçük bir hatanın kredi almasını engellediğinin farkında bile değildir. Profesyonel bir göz, bu hataları tespit ederek notun hızla toparlanmasını sağlar.
Sonuç olarak, kredi notu yükseltme süreci bir 'finansal rehabilitasyon' dönemidir. Bu süreçte danışmanlık almak, hatalı başvurular yaparak notu daha da düşürmenizi engeller. 2026 finansal dünyasında, yüksek bir kredi notuna sahip olmak sadece kredi almayı kolaylaştırmaz, aynı zamanda daha düşük faiz oranlarına ve daha yüksek limitlere erişim sağlar. Bu nedenle, kredi notu yükseltme programlarına yapılan yatırım, aslında gelecekteki faiz giderlerinden tasarruf etmek anlamına gelir. Başarı oranı, kullanıcının danışman tarafından verilen tavsiyelere ne kadar sadık kaldığına doğrudan bağlıdır.
Güvenilir Danışmanlık İçin Pratik İpuçları
Finansal geleceğinizi emanet edeceğiniz kurumu seçerken aşağıdaki kriterleri göz önünde bulundurmanız, mağduriyet yaşama riskinizi minimuma indirecektir. 2026 yılında dijitalleşen finans dünyasında, somut verilere dayalı hareket etmek her zamankinden daha kritiktir:
- Şeffaflık Sorgulaması: Firmanın web sitesinde açık bir adres, telefon numarası ve vergi levhası bilgileri olup olmadığını kontrol edin.
- Vaatlerin Gerçekçiliği: 'Sicili bozuk olana kesin kredi' veya 'Kredi notunu bir günde 500 puan artırıyoruz' gibi iddialardan uzak durun.
- Sözleşme Detayları: Alacağınız hizmetin kapsamını, süresini ve maliyetini içeren yazılı bir sözleşme talep edin ve dikkatlice okuyun.
- Ön Ödeme Politikası: Hiçbir analiz veya somut hizmet sunmadan yüksek tutarlı 'dosya masrafı' adı altında ön ödeme isteyenlere karşı temkinli olun.
- Teknolojik Altyapı: Firmanın finansal profil analizi için hangi araçları kullandığını ve verilerinizi nasıl koruduğunu (KVKK uyumu) sorun.
- Uzmanlık Alanı: Firmanın sadece bireysel kredilerde mi yoksa ticari krediler ve borç yapılandırma gibi alanlarda da uzmanlığı olup olmadığını teyit edin.
- Kullanıcı Yorumları: Bağımsız platformlardaki kullanıcı deneyimlerini inceleyin, ancak sahte yorumlara karşı dikkatli olun.
Sıkça Sorulan Sorular
Finansal danışmanlık ücretleri ne kadar?
Ücretler, sunulan hizmetin kapsamına, borç tutarına ve analizin derinliğine göre değişir. Genellikle sabit bir analiz ücreti veya başarıya dayalı bir komisyon modeli uygulanır. Net fiyatlar için kurumla doğrudan iletişime geçilmelidir.
Kredi notum çok düşükse danışmanlık alabilir miyim?
Evet, aslında danışmanlık hizmetine en çok ihtiyacı olan grup kredi notu düşük olanlardır. Danışmanlar, notunuzun neden düşük olduğunu belirleyerek yükseltilmesi için size özel bir yol haritası oluşturur.
Danışmanlık almak kredi onayını garanti eder mi?
Hayır, hiçbir yasal kurum kredi onayı garantisi veremez. Danışmanlığın amacı, onay ihtimalinizi en üst düzeye çıkarmak ve sizi en doğru bankaya yönlendirerek reddedilme riskini azaltmaktır.
Borç kapatma kredisi nedir?
Farklı bankalardaki tüm borçlarınızın tek bir bankada, daha uygun faiz ve vade seçenekleriyle toplanması işlemidir. Bu işlem, aylık ödeme yükünüzü azaltarak bütçenizi rahatlatmayı hedefler.
Sonuç ve Öneriler
2026 yılında finansal sağlığınızı korumak ve geliştirmek, bilinçli tercihler yapmaktan geçer. finansal danışmanlık seçerken dikkat edilmesi gerekenler konusunda edindiğiniz bu bilgiler, sizi piyasadaki olası risklerden koruyacak bir kalkan görevi görecektir. Unutmayın ki finansal danışmanlık, sadece bir kredi alma aracı değil, aynı zamanda uzun vadeli bir varlık yönetimi ve borçtan kurtulma stratejisidir. Doğru bir rehberle çalışmak, mali hedeflerinize ulaşma sürenizi kısaltırken, yanlış bir seçim sizi telafisi güç durumlara sokabilir.
Rota Kredi olarak sunduğumuz veri odaklı analizler ve uzman rehberliği ile finansal yolculuğunuzda yanınızdayız. Kredi notunuzu yükseltmek, borçlarınızı yapılandırmak veya en uygun finansal ürüne ulaşmak için profesyonel destek almaktan çekinmeyin. Finansal durumunuz ne kadar karmaşık görünürse görünsün, doğru bir analiz ve disiplinli bir uygulama ile her zaman bir çıkış yolu vardır. Bugün atacağınız bilinçli bir adım, 2026 ve sonrasındaki mali huzurunuzun temeli olacaktır. Daha fazla bilgi ve kişiselleştirilmiş analizler için platformumuzu ziyaret edebilir, finansal geleceğinizi güvenle planlamaya hemen başlayabilirsiniz.
Fatih ÖZSOY
Finans ve kredi konularında uzman içerik ekibimiz
Rota Kredi Danışmanlık editör ekibi, finans sektöründe deneyimli uzmanlardan oluşmaktadır. Amacımız, kredi ve finans konularında doğru, güncel ve anlaşılır bilgiler sunmaktır.