Bankaların Kredi Başvurusu İçin Gerekli Evraklar 2026
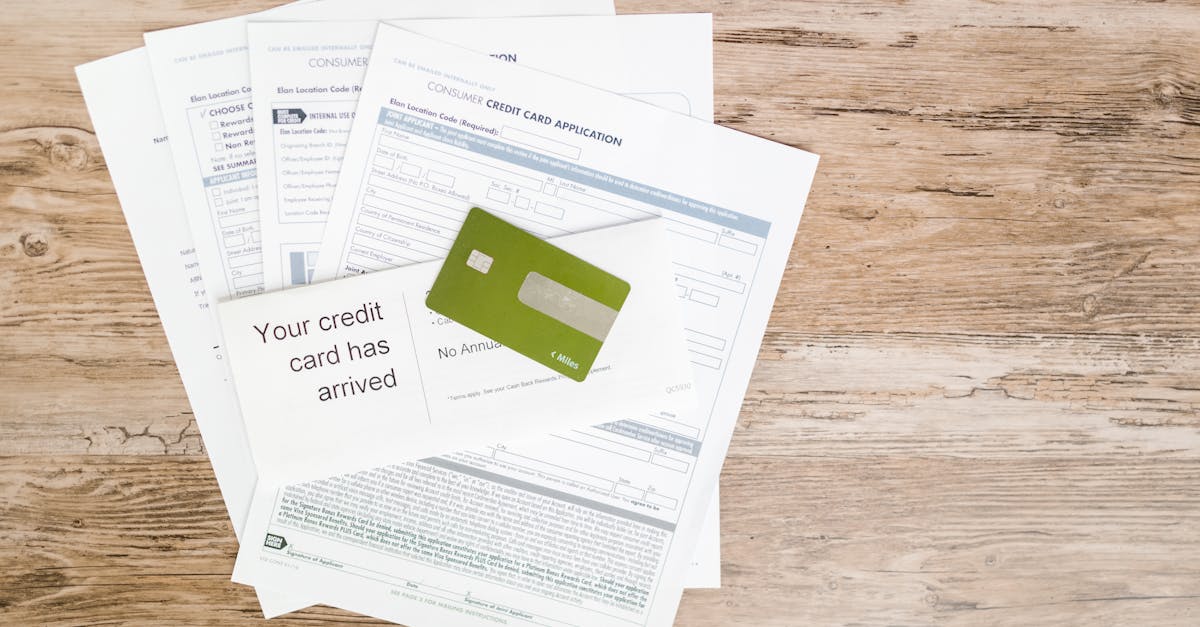
Bankaların kredi başvurusu için temel olarak kimlik belgesi, güncel ikametgah belgesi veya son üç aya ait bir fatura ve resmi gelir belgesi talep edilmektedir. 2026 yılında dijital bankacılık altyapılarının gelişmesiyle birlikte birçok belge e-Devlet üzerinden otomatik olarak sorgulanabilse de, kredi türüne ve bankanın risk politikasına göre ek teminat veya bilanço belgeleri gerekebilir.
Finansal hedeflerinize ulaşmak için doğru adımları atmak ve kredi onay ihtimalinizi en üst seviyeye çıkarmak kritik bir öneme sahiptir. Bankalar, başvuruları değerlendirirken sadece kimlik bilgilerinize değil, aynı zamanda finansal geçmişinize ve ödeme kapasitenize de odaklanırlar. Bu süreçte hazırlıklı olmak, zaman kaybını önler ve finansal itibarınızı korumanıza yardımcı olur.
Kredi arayışınızda size rehberlik edecek olan Rota Kredi platformu, finansal profilinizi analiz ederek hangi belgelerin sizin için daha kritik olduğunu belirlemenize yardımcı olur. 2026 yılındaki güncel düzenlemeler ışığında, bankaların talep ettiği evrakları eksiksiz hazırlamak, kredi onay sürecinizin sorunsuz ilerlemesini sağlayan en önemli faktördür.
Bankaların Kredi Başvurusu İçin Hangi Belgeler İstenir?
Bireysel kredi başvurularında bankaların standart olarak talep ettiği ilk belge nüfus cüzdanı, ehliyet veya pasaportun aslı ve fotokopisidir. Kimlik doğrulama süreci, dolandırıcılığın önlenmesi ve yasal uyumluluk açısından en temel aşamadır. 2026 yılında biyometrik kimlik doğrulama sistemleri yaygınlaşmış olsa da, fiziksel belgelerin hazır bulundurulması gerekebilir.
İkinci önemli belge grubu ise adres teyidi için kullanılan evraklardır. Genellikle son üç aya ait elektrik, su, doğalgaz veya telefon faturası adres doğrulaması için yeterli kabul edilir. E-Devlet üzerinden alınan yerleşim yeri belgesi de çoğu banka tarafından kabul gören resmi bir dökümandır. Adres bilgilerinin güncel olması, bankanın sizinle iletişim kurabilmesi adına şarttır.
Gelir belgesi, bankaların kredi başvurusu değerlendirme aşamasında en çok dikkat ettiği unsurdur. Ücretli çalışanlar için güncel maaş bordrosu, SGK dökümü ve iş yerinden alınan imza sirküleri talep edilir. Emekliler için ise emekli maaş hesap cüzdanı yeterli olmaktadır. Gelirinizin sürekliliği ve belgelenebilir olması, kredi limitinizin belirlenmesinde doğrudan rol oynayan temel faktördür.
Son olarak, eğer başvurulan kredi türü konut veya taşıt kredisi ise, ilgili varlığa ait belgeler de talep edilir. Konut kredisi için tapu fotokopisi ve yapı kullanım izin belgesi gerekirken, taşıt kredisi için aracın proforma faturası veya ruhsat örneği sunulmalıdır. Bu belgeler, kredinin teminatını oluşturduğu için banka ekspertiz süreciyle birlikte titizlikle incelenir.
Kredi Başvuru Sürecinde Gelir Belgesi Neden Önemlidir?
Gelir belgesi, bankanın size verdiği borcun geri ödenebilirliğini ölçen en somut kanıttır. Bankalar, aylık taksit ödemelerinizin toplam gelirinize oranını hesaplayarak risk analizi yaparlar. Genellikle aylık kredi ödemelerinin hane halkı gelirinin %50'sini geçmemesi beklenir. Bu oran, finansal istikrarınızı korumak ve temerrüt riskini azaltmak amacıyla uygulanır.
2026 yılı finansal piyasalarında, ek gelirlerin belgelenmesi kredi onay şansını ciddi oranda artırmaktadır. Kira gelirleri, faiz gelirleri veya serbest zamanlı çalışmalardan elde edilen kazançlar, banka tarafından kabul edilebilir belgelerle desteklendiğinde toplam borçlanma kapasitenizi yükseltir. Kira geliri için tapu fotokopisi ve kira kontratı sunulması, bu gelirin resmiyet kazanmasını sağlar.
Gelir belgesinin eksik veya hatalı olması, başvurunun doğrudan reddedilmesine yol açabilir. Özellikle iş değişikliği yapan bireylerin, yeni iş yerindeki ilk maaş bordrosunu beklemeleri veya çalışma sürelerini belgelemeleri gerekebilir. Bankalar, gelirdeki sürekliliği ölçmek için genellikle son 6 aylık sigorta primlerinin düzenli yatırılmış olmasını şart koşarlar.
Finansal profilinizi güçlendirmek ve gelir beyanınızı en doğru şekilde yapmak için profesyonel destek alabilirsiniz. Rota Kredi uzmanları, gelir durumunuza en uygun kredi limitini belirlemeniz için analizler sunar. Doğru stratejiyle yapılan başvurular, bankaların gözünde güvenilir bir borçlu profili çizmenize olanak tanır ve maliyetlerinizi düşürür.
Esnaflar İçin Kredi Başvuru Evrakları Nelerdir?
Ticari faaliyet yürüten esnaflar ve işletme sahipleri için kredi başvuru süreci bireysel müşterilere göre daha detaylıdır. Bankalar, işletmenin mali yapısını ve karlılığını anlamak için kapsamlı dökümanlar talep ederler. İlk olarak güncel vergi levhası, imza sirküleri ve Ticaret Sicil Gazetesi örneği dosyanın temelini oluşturur. Bu belgeler işletmenin yasal varlığını kanıtlar.
İşletmenin finansal performansını gösteren son iki yıla ait bilanço ve gelir tablosu, kredi limitinin belirlenmesinde kritik rol oynar. 2026 yılında bankalar, mizan ve mali tabloların doğruluğunu teyit etmek için dijital vergi dairesi entegrasyonlarını kullanmaktadır. İşletmenizin borç-alacak dengesi ve nakit akışı, bankanın kredi verme iştahını doğrudan etkileyen unsurlardır.
Ayrıca, işletme üzerine kayıtlı olan gayrimenkullerin tapu fotokopileri veya araç ruhsatları, kredi başvurusu sırasında teminat olarak sunulabilir. Ticari kredilerde teminat yapısı, faiz oranlarının belirlenmesinde etkilidir. Güçlü bir teminat yapısı, bankanın risk algısını düşürerek daha uygun maliyetli finansman seçeneklerine erişmenizi sağlar. Esnaflar için oda kayıt belgesi de zorunludur.
Esnafların kredi başvurusu yapmadan önce mali tablolarını optimize etmeleri önerilir. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından belirlenen rasyolara uyum sağlamak, kredi onay sürecini hızlandırır. Finansal danışmanlık alarak işletmenizin kredi değerliliğini artırabilir ve büyüme hedefleriniz için gerekli olan sermayeye daha kolay ulaşabilirsiniz.
Kredi Onay Sürecini Hızlandıran Ek Belgeler Nelerdir?
Standart evrakların yanı sıra, bankaya sunacağınız bazı ek belgeler kredi onay sürecini hızlandırabilir ve limit artışı sağlayabilir. Örneğin, mevcut bir mal varlığınızın (ev, arsa, araç) tapu veya ruhsat fotokopilerini sunmak, bankaya ek güvence verir. Bu durum, özellikle kredi notu sınırda olan kullanıcılar için hayat kurtarıcı bir hamle olabilir.
Eğer düzenli bir ek geliriniz varsa, bunu belgelemek de büyük avantaj sağlar. Mevduat hesaplarınızdaki birikimlerin dökümü, hisse senedi portföyleri veya altın hesapları, finansal gücünüzü kanıtlayan yan unsurlardır. Bankalar, likit varlıkları yüksek olan müşterileri her zaman daha az riskli kategoride değerlendirir ve başvurularını önceliklendirir.
Kefil sunulması durumunda, kefilin de tıpkı asıl borçlu gibi kimlik, adres ve gelir belgelerini ibraz etmesi gerekir. 2026 yılı uygulamalarında eş rızası belgesi, aile hukuku çerçevesinde birçok kredi türünde zorunlu tutulmaktadır. Kefilin kredi notunun yüksek olması, sizin başvurunuzun olumlu sonuçlanma ihtimalini doğrudan yukarı çeken bir etkendir.
Tüm bu süreçleri yönetirken, evrakların güncel ve okunaklı olduğundan emin olmalısınız. Eksik bir imza veya tarihi geçmiş bir belge, sürecin haftalarca uzamasına neden olabilir. Profesyonel bir ön analiz süreci için Rota Kredi araçlarını kullanarak, hangi belgelerin sizin durumunuzda fark yaratacağını öğrenebilir ve banka karşısına tam donanımlı çıkabilirsiniz.
Dijital Kredi Başvurusu İçin Gerekli Şartlar Nelerdir?
2026 yılında bankacılık sektörü tamamen dijitalleşmiş durumdadır. Artık şubeye gitmeden, mobil uygulamalar üzerinden anında kredi başvurusu yapmak mümkündür. Dijital başvurularda fiziksel evrak yükü minimuma indirilmiştir. Kimlik doğrulama işlemi, yeni nesil çipli kimlik kartlarının NFC teknolojisi ile telefona okutulması ve canlılık testi içeren görüntülü görüşme ile yapılır.
Dijital ortamda bankaların kredi başvurusu yapılırken, gelir bilgileri genellikle SGK ve Gelir İdaresi Başkanlığı entegrasyonları sayesinde otomatik olarak çekilir. Ancak, sistemde verisi bulunmayan veya ek gelir beyan etmek isteyen kullanıcıların, belgelerini PDF formatında sisteme yüklemeleri gerekebilir. Bu aşamada belgelerin resmi mühürlü ve doğrulanabilir olması şarttır.
Dijital başvuruların en büyük avantajı, yapay zeka tabanlı skorlama sistemleri sayesinde saniyeler içinde sonuçlanmasıdır. Ancak bu sistemler, verilerdeki en ufak bir tutarsızlığı anında tespit eder. Bu nedenle, dijital formları doldururken verilen bilgilerin, resmi kayıtlardaki bilgilerle birebir örtüşmesi gerekir. Yanlış beyanlar, sistem tarafından otomatik ret kararı verilmesine yol açar.
İnternet bankacılığı üzerinden yapılan başvurularda, e-imza veya mobil imza kullanımı da yaygınlaşmıştır. Kredi sözleşmelerinin dijital olarak onaylanması, yasal olarak ıslak imza ile aynı hükmü taşır. Hızlı ve güvenli bir dijital başvuru deneyimi için internet bağlantınızın stabil olduğundan ve bankanızdaki iletişim bilgilerinizin güncel olduğundan emin olmalısınız.
Kredi Başvurusu İçin Pratik İpuçları
Kredi başvurunuzun olumlu sonuçlanması için sadece belgeleri toplamak yeterli değildir; aynı zamanda finansal stratejinizi de doğru kurmalısınız. İşte 2026 yılında kredi onay şansınızı artıracak bazı somut öneriler:
- Kredi notunuzu başvuru öncesinde mutlaka kontrol edin ve gerekiyorsa yükseltme programlarına katılın.
- E-Devlet üzerinden SGK tescil ve hizmet dökümünüzün barkodlu bir kopyasını hazır bulundurun.
- Mevcut borçlarınızın limit kullanım oranlarını düşürerek bankalara daha fazla borçlanma alanınız olduğunu gösterin.
- Birden fazla bankaya aynı anda başvuru yapmaktan kaçının; bu durum kredi skorunuzu olumsuz etkileyebilir.
- Başvuru formundaki iletişim bilgilerinizin, banka kayıtlarındaki bilgilerle güncel ve tutarlı olduğundan emin olun.
- Eğer serbest meslek sahibiyseniz, son döneme ait geçici vergi beyannamenizi yanınızda bulundurun.
- Kredi türüne uygun sigorta seçeneklerini değerlendirerek bankanın riskini minimize edin.
Bu ipuçlarını takip ederek, bankaların değerlendirme süreçlerinde daha şeffaf ve güvenilir bir profil çizebilirsiniz. Unutmayın ki bankalar, belirsizliği sevmezler. Ne kadar net ve doğrulanabilir veri sunarsanız, onay alma hızınız o kadar artacaktır. Rota Kredi gibi platformlar, bu hazırlık sürecinde size özel yol haritaları sunarak hata payınızı sıfıra indirir.
Sıkça Sorulan Sorular
Kredi başvurusu için maaş bordrosu zorunlu mu?
Evet, ücretli çalışanlar için maaş bordrosu temel gelir belgesidir. Ancak 2026 yılında birçok banka bu bilgiyi SGK sistemleri üzerinden otomatik olarak teyit edebilmektedir. Yine de banka, iş yerinden onaylı fiziksel bir bordro talep etme hakkını saklı tutar.
Ev hanımları veya öğrenciler kredi alabilir mi?
Düzenli bir geliri belgelenemeyen bireylerin kredi alması zordur. Ancak kira geliri, aileden kalan düzenli yardımlar veya bir kefil gösterilmesi durumunda bankalar başvuruyu değerlendirmeye alabilir. Bu durumlarda teminat sunulması onay ihtimalini artırır.
Kredi başvurusu ne kadar sürede sonuçlanır?
Dijital kanallar üzerinden yapılan başvurular genellikle birkaç dakika içinde sonuçlanır. Ancak konut kredisi gibi ekspertiz ve detaylı inceleme gerektiren kredi türlerinde bu süreç, belgelerin tamamlanmasına bağlı olarak 3 ile 7 iş günü arasında değişebilir.
E-Devlet belgeleri bankalarda geçerli mi?
Evet, e-Devlet üzerinden alınan barkodlu belgeler (ikametgah, SGK dökümü, vergi levhası vb.) bankalar tarafından resmi belge olarak kabul edilmektedir. Barkod doğrulaması sayesinde bu belgelerin güvenilirliği fiziksel belgelere göre daha yüksektir.
Sonuç ve Finansal Öneriler
Bankaların kredi başvurusu süreci, 2026 yılında her ne kadar dijitalleşmiş ve kolaylaşmış olsa da, temel prensipler değişmemiştir: Şeffaflık, güvenilirlik ve ödeme kapasitesi. Gerekli evrakları eksiksiz hazırlamak, sadece bir prosedür değil, aynı zamanda bankaya karşı finansal disiplininizi kanıtlamanın bir yoludur. Kimlikten gelir belgesine, ikametgahtan ek teminatlara kadar her döküman, sizin kredi değerliliğinizi oluşturan birer parçadır.
Başvuru yapmadan önce finansal sağlığınızı analiz etmek, ileride yaşayabileceğiniz ödeme güçlüklerinin önüne geçer. Kredi notunuzu bilmek, mevcut borç yükünüzü doğru yönetmek ve gelirinize uygun taksit tutarlarını belirlemek, sürdürülebilir bir finansal gelecek için şarttır. Bu noktada, sadece en düşük faizi aramak yerine, size en uygun ödeme koşullarını sunan bankayı seçmek daha mantıklı bir strateji olacaktır.
Finansal yolculuğunuzda size rehberlik edecek olan Rota Kredi, karmaşık bankacılık süreçlerini sadeleştirerek en doğru kararı vermenize yardımcı olur. 2026 yılının dinamik piyasa koşullarında, uzman görüşü almak ve profilinize özel çözümler üretmek sizi bir adım öne taşır. Kredi başvurusu yapmadan önce hazırlıklarınızı tamamlayın ve finansal özgürlüğünüze giden yolda sağlam adımlarla ilerleyin.
Fatih ÖZSOY
Finans ve kredi konularında uzman içerik ekibimiz
Rota Kredi Danışmanlık editör ekibi, finans sektöründe deneyimli uzmanlardan oluşmaktadır. Amacımız, kredi ve finans konularında doğru, güncel ve anlaşılır bilgiler sunmaktır.